法人携帯を中古端末で導入する際の経費処理について調べてくださり、ありがとうございます。コストを抑えたいけれど、会計処理が複雑にならないか気になっていませんか。
先にまとめて言うと、中古端末は1台あたりの取得価額が10万円未満なら購入時に全額を経費にできるため、資産計上や減価償却の手間を丸ごと省ける点が最大のメリットです。
- 10万円未満なら購入時に全額経費にできる
- 資産計上・減価償却の手間を省ける
ここでは、経理の現場で長年コスト管理に携わってきた視点から、中古端末導入時の経費処理の注意点を整理します。
取得価額の判定はどう考えればいいのか?
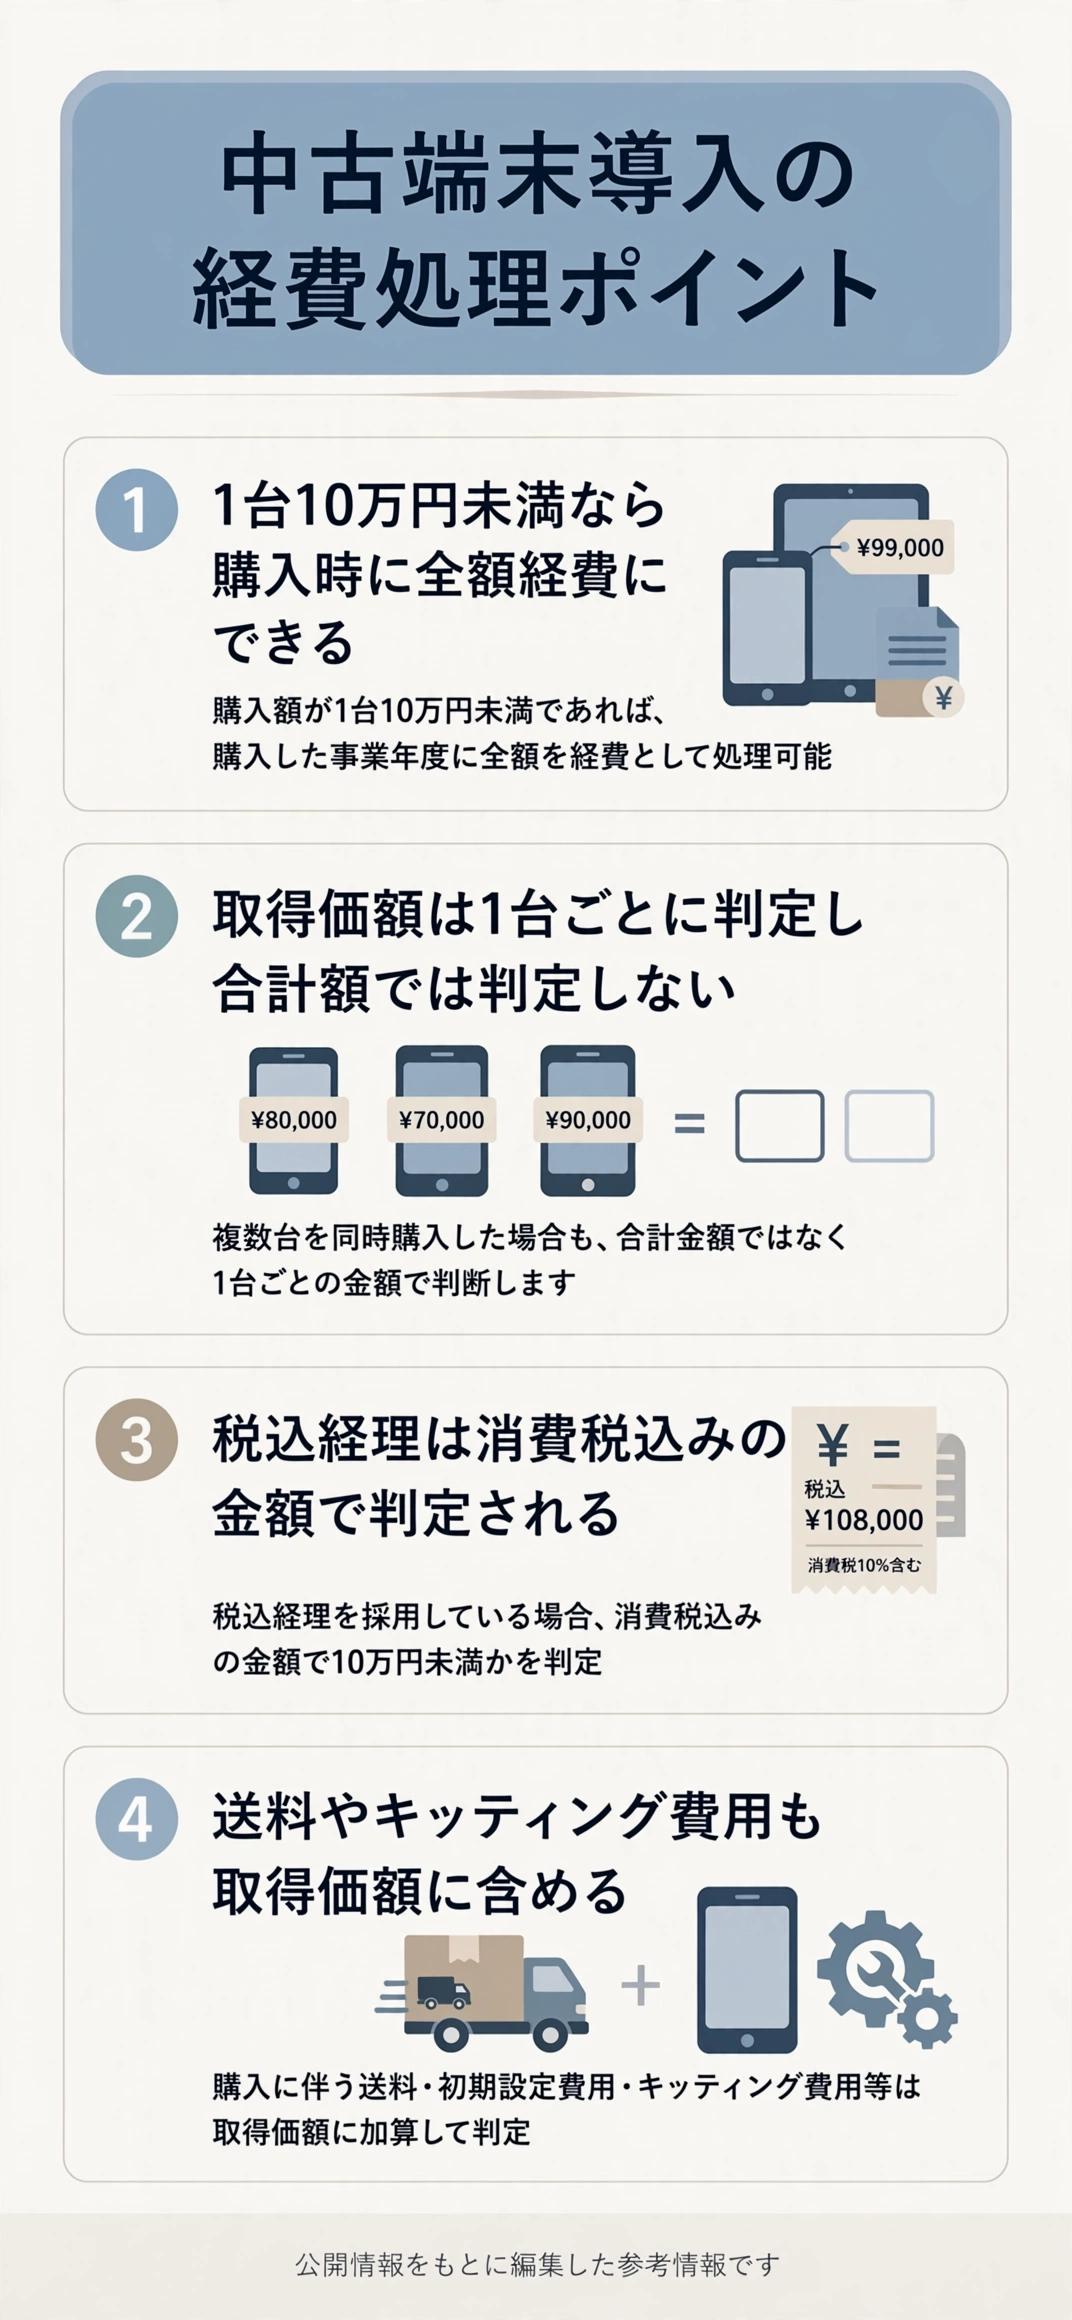
取得価額の判定は、1台ごとの金額で行い、10台まとめて購入しても合計金額では判定しない点がポイントです。
10万円未満・20万円未満・30万円未満で使える処理方法が変わるため、価格帯を把握しておくことが重要です。
10万円未満の場合はどう処理するのか?
取得価額が10万円未満であれば、購入した年度に全額を費用として計上でき、固定資産台帳への登録や減価償却計算が一切不要になります。
- 購入年度に全額費用計上できる
- 固定資産台帳への登録が不要になる
法人携帯・スマホの経費処理:10万円以上は減価償却が必要?で紹介した内容もあわせて確認しておきましょう。
10万円〜30万円未満の場合はどうなるのか?
10万円以上20万円未満なら一括償却資産として3年均等償却、30万円未満なら中小企業者向けの少額減価償却資産の特例を使える場合があり、いずれも通常の減価償却より手続きが簡便です。
税込経理と税抜経理でなぜ判定が変わるのか?
税込・税抜の違いは、税込経理を採用している会社の場合、本体価格が9万5,000円でも消費税込みで10万円を超えると資産計上が必要になる点です。
自社がどちらの経理方式を採用しているか、事前に確認しておく必要があります。
| 経理方式 | 判定基準 |
| 税抜経理 | 本体価格(税抜)で判定 |
| 税込経理 | 消費税込みの金額で判定 |
ギリギリの価格帯はどう注意すべきか?
本体価格が9万円台後半など10万円に近い中古端末を選ぶ場合は、税込経理の会社では消費税分で基準を超えてしまう可能性があるため、余裕を持った価格帯を選ぶと安心です。
- 税込経理は消費税込みで基準を超える恐れがある
- 余裕を持った価格帯の端末を選ぶと安心
送料やキッティング費用はどう扱えばいいのか?
付随費用の扱いは、送料・キッティング費用・初期設定費など、事業のために直接必要になった費用を取得価額に含めて計算する点です。
端末本体だけで判定すると、実際の取得価額を下回って計算してしまう可能性があります。
キッティング費用込みで計算するとどうなるのか?
端末本体が9万円でもキッティング代行費用が1万5,000円かかれば合計10万5,000円となり、10万円未満ルートが使えなくなるため、事前に総額で試算しておくことが重要です。
- キッティング費用も取得価額に含めて計算する
- 本体価格だけで判定しないよう注意する
続いてまとめとして、ここまでの内容を振り返っておきましょう。
まとめ:「法人携帯を中古端末で導入する際の経費処理」
中古端末は1台10万円未満に収まりやすく、経理の手間を大きく省ける点が魅力です。
税込・税抜の判定方法と付随費用の扱いを事前に確認しておくことが重要です。
- 自社の経理方式を確認する
- 付随費用を含めた総額で試算する
経理の現場で数多くのコスト管理を見てきた立場から言えば、総額で事前に試算している会社ほど、経費処理でつまずかずに済んでいると感じています。
事前の試算が、スムーズな経費処理の一番の近道です。
- 導入前に総額を試算しておく
- 1台ごとの金額で判定する
自社の経理方式と導入予定台数を照らし合わせ、最適な導入方法を検討してみてください。
この記事が、貴社のコスト削減の一助になれば幸いです。
最後までお読みいただき、ありがとうございました。
※本ページに掲載している情報は、公開情報をもとに編集しています。税務上の取り扱いは個別の状況により異なるため、詳細は税理士にご確認ください。