法人携帯を廃棄した際の会計処理について調べてくださり、ありがとうございます。減価償却の途中で処分すると、どう仕訳すればいいのか迷いますよね。
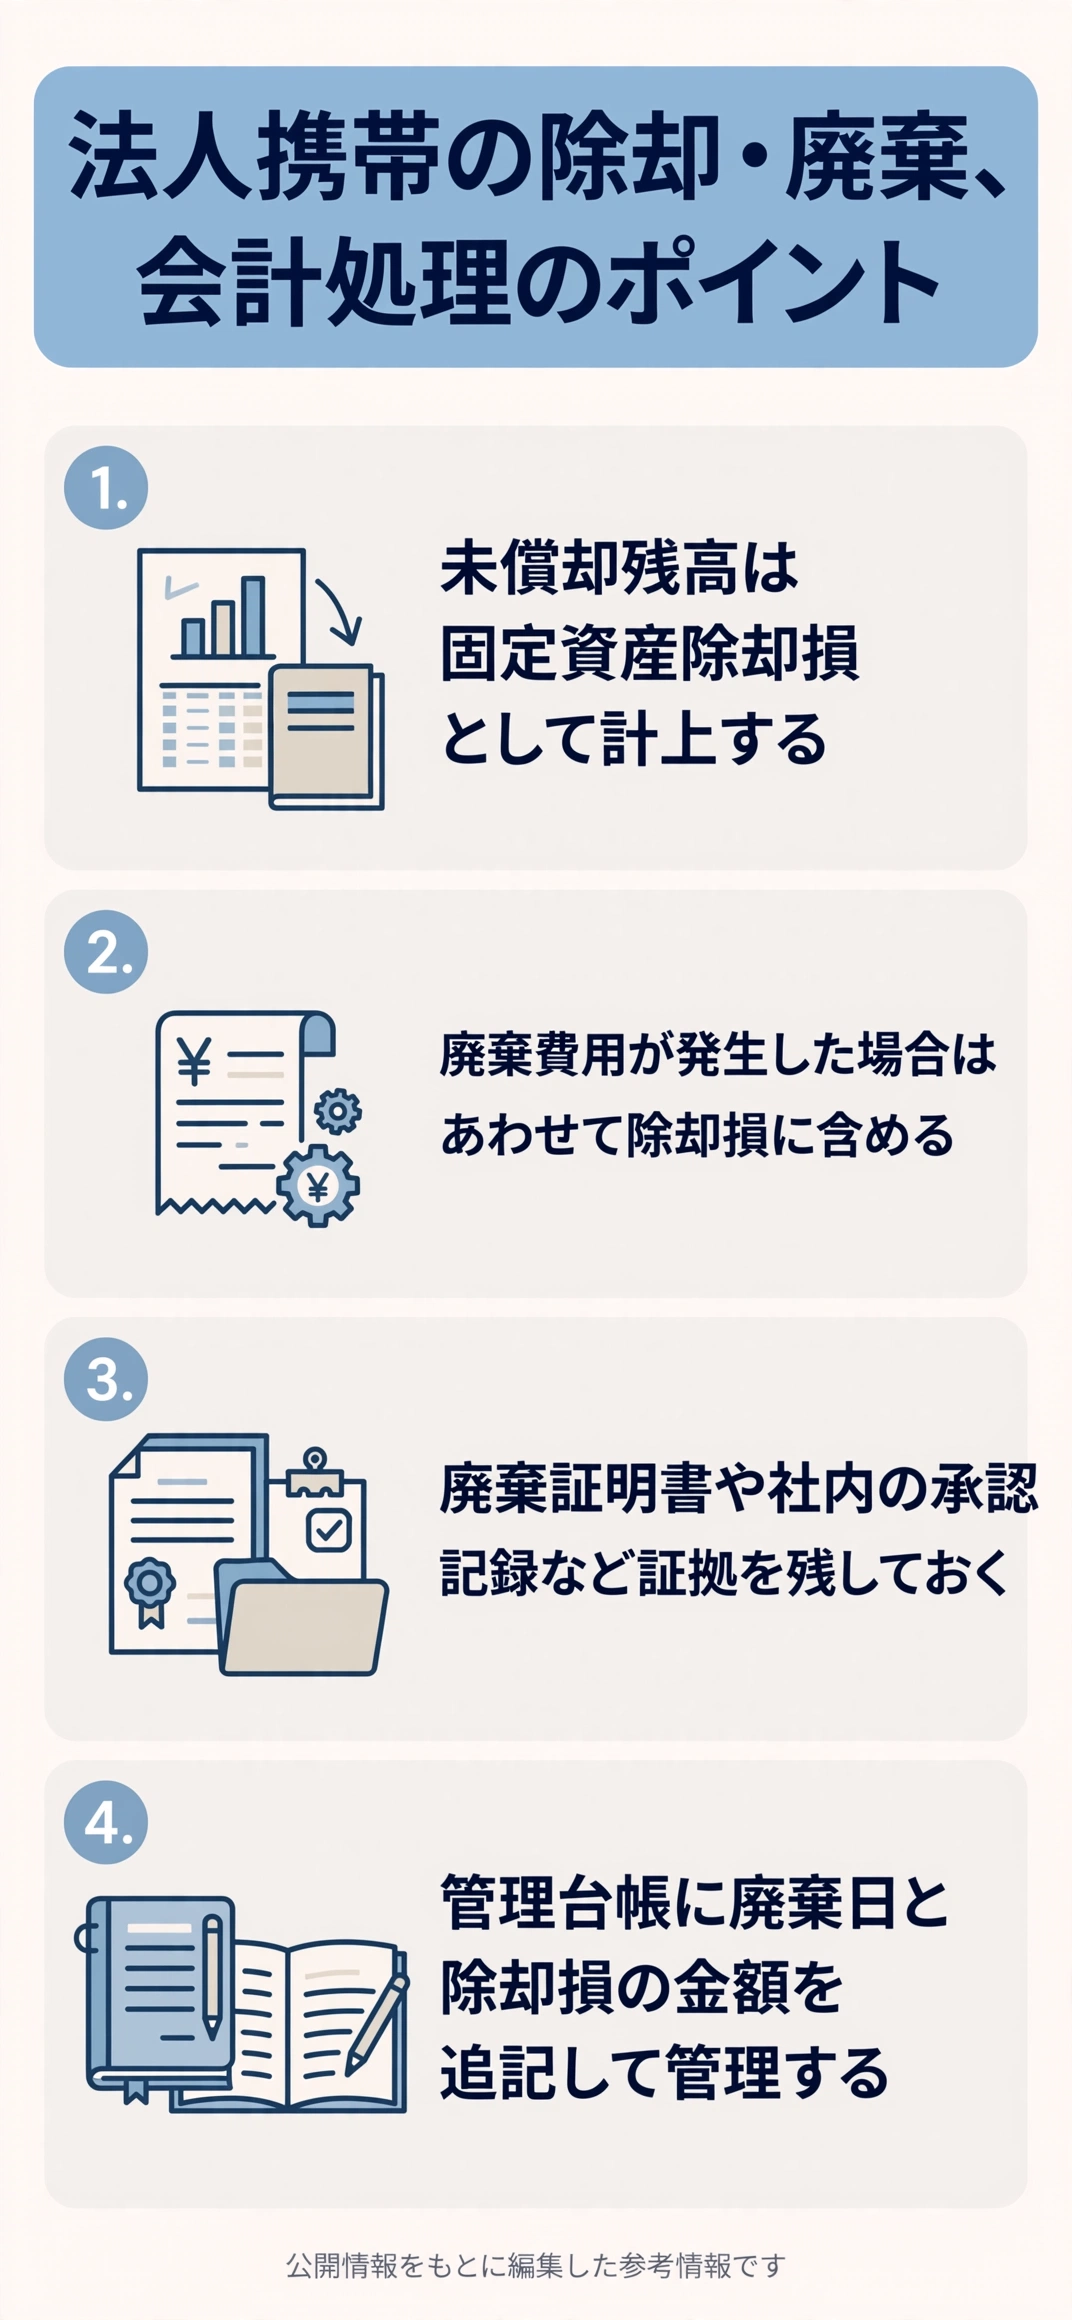
先にまとめて言うと、減価償却が終わっていない端末を廃棄した場合、未償却残高を固定資産除却損として計上する処理が一般的と考えられます。
- 未償却残高は固定資産除却損として処理
- 廃棄の事実を裏付ける資料を残しておく
ここでは、経理の現場で長年コスト管理に携わってきた視点から、法人携帯を廃棄した際の会計処理の考え方を整理します。
除却損はどうやって計算するのか?
除却損の計算方法は、取得原価から減価償却累計額を差し引いた帳簿価額をもとに算出すると考えられます。
除却時までの減価償却費も合わせて計上したうえで、残った帳簿価額が除却損として扱われる考え方です。
廃棄費用が発生した場合はどうなるのか?
処分時に廃棄業者への支払いなど追加費用が発生した場合、その費用も除却損に含めて処理するケースがあります。
- 廃棄費用も除却損に含める場合がある
- 未償却残高は帳簿価額をもとに算出
法人携帯・スマホの経費処理:10万円以上は減価償却が必要?で紹介した内容もあわせて確認しておきましょう。
下取りに出す場合はどう扱うのか?
下取りやスクラップとしての価値が残っている場合、その分は貯蔵品として計上する考え方があります。
除却の事実はどう証明すればいいのか?
除却の証明方法は、廃棄証明書や写真、社内稟議書などの記録を残しておくことです。
実際に使用を終え、資産としての価値が失われたことが客観的に確認できる状態にしておくことが実務上求められる場合があります。
| 準備しておく資料 | 目的 |
| 廃棄証明書 | 処分の事実を裏付ける |
| 社内稟議書 | 意思決定の経緯を残す |
記録を残さないとどうなるのか?
除却の事実を裏付ける資料がないと、税務上の取り扱いについて判断が難しくなる可能性があるとされているため、日頃から記録を残す習慣をつけておくと安心です。
- 記録がないと判断が難しくなる可能性がある
- 日頃から記録を残す習慣をつける
台数が多い会社はどう管理すればいいのか?
台数が多い会社の管理方法は、廃棄のたびに記録をまとめる管理台帳を用意しておくことです。
端末ごとの取得日・帳簿価額・廃棄日を一覧化しておくと、除却処理の際にも確認しやすくなります。
管理台帳はどう作ればいいのか?
既存の資産管理台帳に廃棄日と除却損の金額を追記する形で運用すれば、新たな仕組みを一から作らずに管理を続けられます。
- 既存の管理台帳に廃棄記録を追記する
- 取得日・帳簿価額もあわせて管理する
続いてまとめとして、ここまでの内容を振り返っておきましょう。
まとめ:「法人携帯の除却・廃棄時の会計処理」
除却損は未償却残高をもとに算出し、廃棄の事実を裏付ける記録を残しておくことが重要と考えられます。
台数が多い会社ほど、管理台帳を活用した記録の徹底が処理をスムーズにします。
- 未償却残高の算出方法を理解しておく
- 廃棄の記録を日頃から残しておく
経理の現場で数多くの固定資産処理を見てきた立場から言えば、記録を残す習慣がある会社ほど、廃棄時の処理をスムーズに終えていると感じています。
迷ったときは自己判断せず、顧問税理士に確認する姿勢も大切です。
- 迷ったら顧問税理士に確認する
- 記録を残す習慣を社内で徹底する
自社の端末管理と照らし合わせ、廃棄時の会計処理の流れを見直してみてください。
この記事が、貴社の経理業務の一助になれば幸いです。
最後までお読みいただき、ありがとうございました。
※本ページに掲載している情報は、公開情報をもとに編集しています。会計・税務の取り扱いは個別の状況により異なるため、実際の処理については必ず顧問税理士等の専門家にご確認ください。