法人携帯の名義について調べてくださり、ありがとうございます。
個人事業主として、家族名義の携帯を法人携帯として使えるのか迷っていませんか。
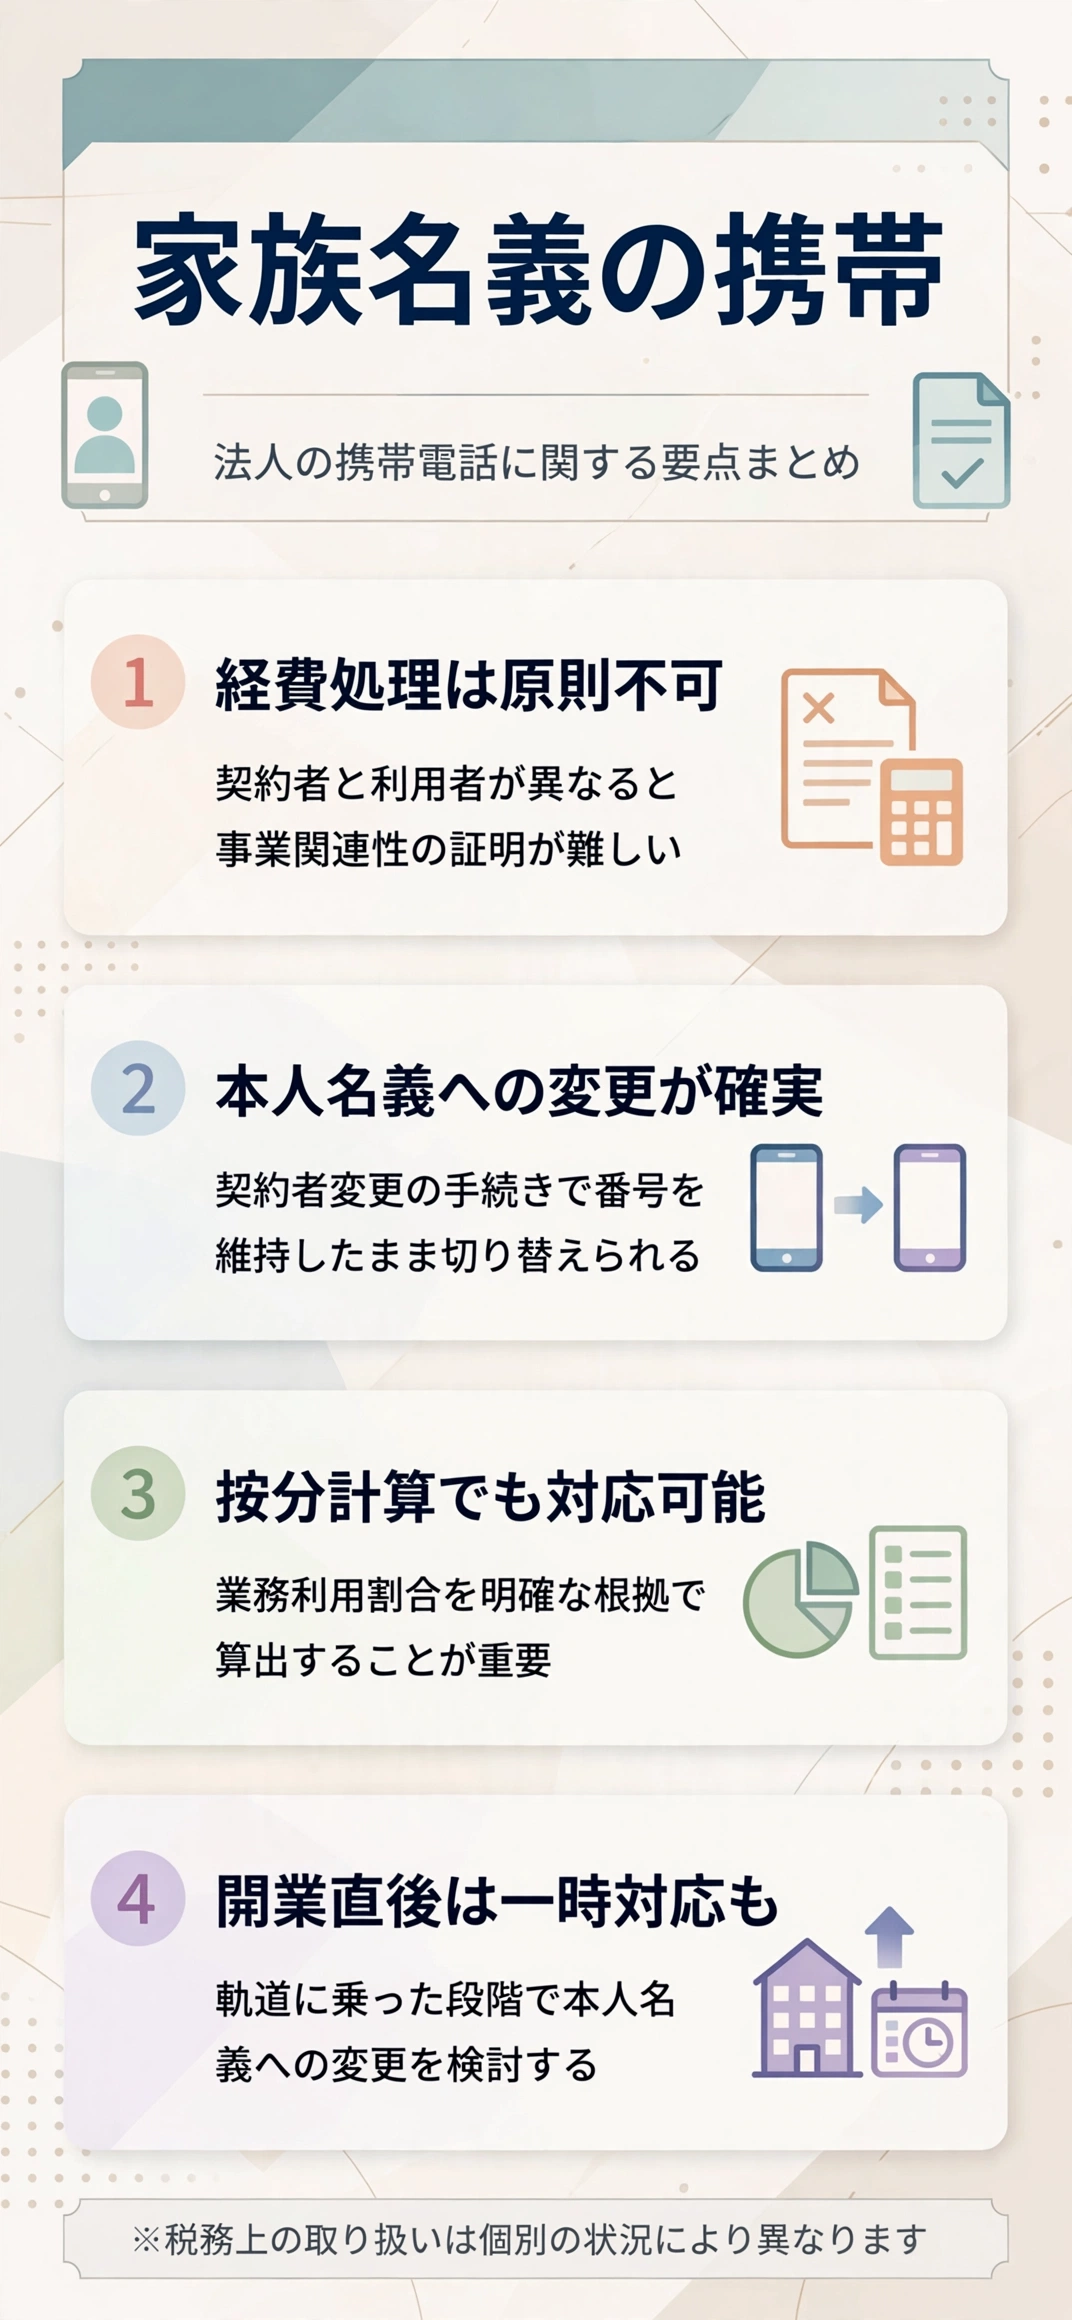
先にまとめて言うと、家族名義の携帯をそのまま法人携帯として経費処理することは原則できず、契約者本人(事業主)の名義で契約し直すか、業務利用分を按分計算するのが基本になります。
- 家族名義のまま経費処理するのは原則不可
- 本人名義での契約か按分計算が基本
ここでは、経理の現場で長年コスト管理に携わってきた視点から、家族名義の携帯を巡る注意点を整理します。
家族名義の携帯を経費にできないのはなぜか?
経費にできない理由は、契約者と利用者が異なる状態では、事業との関連性を客観的に証明しにくいためです。
税務調査の際に契約者名義と実際の利用者が食い違っていると、経費として認められないリスクが高まります。
家族名義のまま経費処理するとどんなリスクがあるのか?
契約書類上の名義と実際の利用実態が一致しないと、税務署から否認される可能性があり、追徴課税につながることもあります。
- 名義と利用実態の不一致は否認リスクがある
- 追徴課税につながる可能性もある
個人事業主の携帯代は経費にできる?按分の考え方を解説で紹介した按分の考え方もあわせて確認しておきましょう。
家族が実際に使っている場合はどうなるのか?
契約は本人名義であっても、実際の利用が家族中心であれば、業務利用分だけを合理的に按分して経費計上する必要があります。
本人名義に変更する場合はどう手続きすればいいのか?
名義変更の手続きは、キャリアの窓口で契約者変更を申し込み、双方の本人確認書類を提出する流れが一般的です。
家族間の名義変更であっても、通常の名義変更と同じ審査プロセスを経ることになります。
| 手続き方法 | ポイント |
| 契約者変更(名義変更) | 番号を維持できる |
| 解約して新規契約 | 手続きはシンプルだが番号が変わる |
名義変更に必要な書類は何か?
現契約者(家族)と新契約者(事業主本人)双方の本人確認書類、場合によっては開業届の写しが求められることがあります。
- 双方の本人確認書類が必要
- 開業届の写しを求められる場合もある
本人名義への変更は、税務上のリスクを根本から解消できる、最も確実な対応方法です。
番号を変えたくない場合はどうすればいいのか?
既に取引先に周知している番号であれば、契約者変更(名義変更)を選ぶことで番号を維持したまま名義だけを切り替えられます。
按分計算で対応する場合の注意点は何か?
按分計算の注意点は、業務利用割合を客観的な根拠に基づいて算出することです。
感覚的な割合ではなく、通話明細やアプリの利用時間など、説明できる根拠を残しておく必要があります。
按分割合はどう算出すればいいのか?
1日の業務利用時間や通話明細の件数から、業務利用割合を計算し、その根拠をメモとして残しておくことをおすすめします。
- 通話明細や利用時間から割合を算出
- 算出根拠をメモとして残しておく
按分割合が高すぎると指摘されることはあるのか?
私用利用が明らかに多いにもかかわらず高い割合で経費計上していると、税務調査で指摘を受ける可能性があるため、実態に即した割合設定が重要です。
どんな人が特に注意すべきなのか?
特に注意すべき人は、開業直後で契約をすべて家族名義に頼っている個人事業主です。
事業が軌道に乗る前ほど、名義の整理を後回しにしがちな点に注意が必要です。
開業直後はどう対応するのが現実的なのか?
開業直後で信用情報が乏しい場合、家族名義での契約を一時的に維持しつつ、事業が軌道に乗った段階で本人名義への変更を検討する方法もあります。
- 開業直後は一時的な家族名義もあり得る
- 軌道に乗った段階で名義変更を検討
続いてまとめとして、ここまでの内容を振り返っておきましょう。
まとめ:「法人携帯を家族名義で契約するのは可能か?」
家族名義の携帯をそのまま経費処理することは原則できず、本人名義への変更か按分計算での対応が基本になります。
名義と利用実態の不一致は税務リスクにつながるため、早めに整理しておくことが望ましい対応です。
- 本人名義への変更が最も確実
- 按分計算なら根拠を明確に残す
経理の現場で数多くのコスト管理を見てきた立場から言えば、名義の整理を後回しにしなかった事業主ほど、税務調査で慌てずに済んでいると感じています。
早い段階で名義を整理しておくことが、結果的に安心につながります。
- 名義の整理は早めに行う
- 按分の根拠を日頃から記録しておく
自社の契約状況を見直し、名義と利用実態が一致しているか確認してみてください。
この記事が、貴社の適切な経費処理の一助となれば心より嬉しく思います。
最後までお読みいただき、ありがとうございました。
※本ページに掲載している情報は、公開情報をもとに編集しています。税務上の取り扱いは個別の状況により異なるため、詳細は税理士や税務署にご確認ください。