日々の仕訳作業に追われる合間に、このページを開いてくださったことをうれしく思います。
法人携帯の勘定科目は、先に言ってしまえば月々の通話・通信料は「通信費」、端末の購入代金は金額によって「消耗品費」か「工具器具備品」に分けるのが基本です。
毎月同じ請求書を見ているのに、仕訳のたびに科目を迷ってしまう担当者は少なくないのではないでしょうか。
法人携帯の勘定科目はまず何で分けて考えるべきか?
通信料(月額基本料)の勘定科目は?
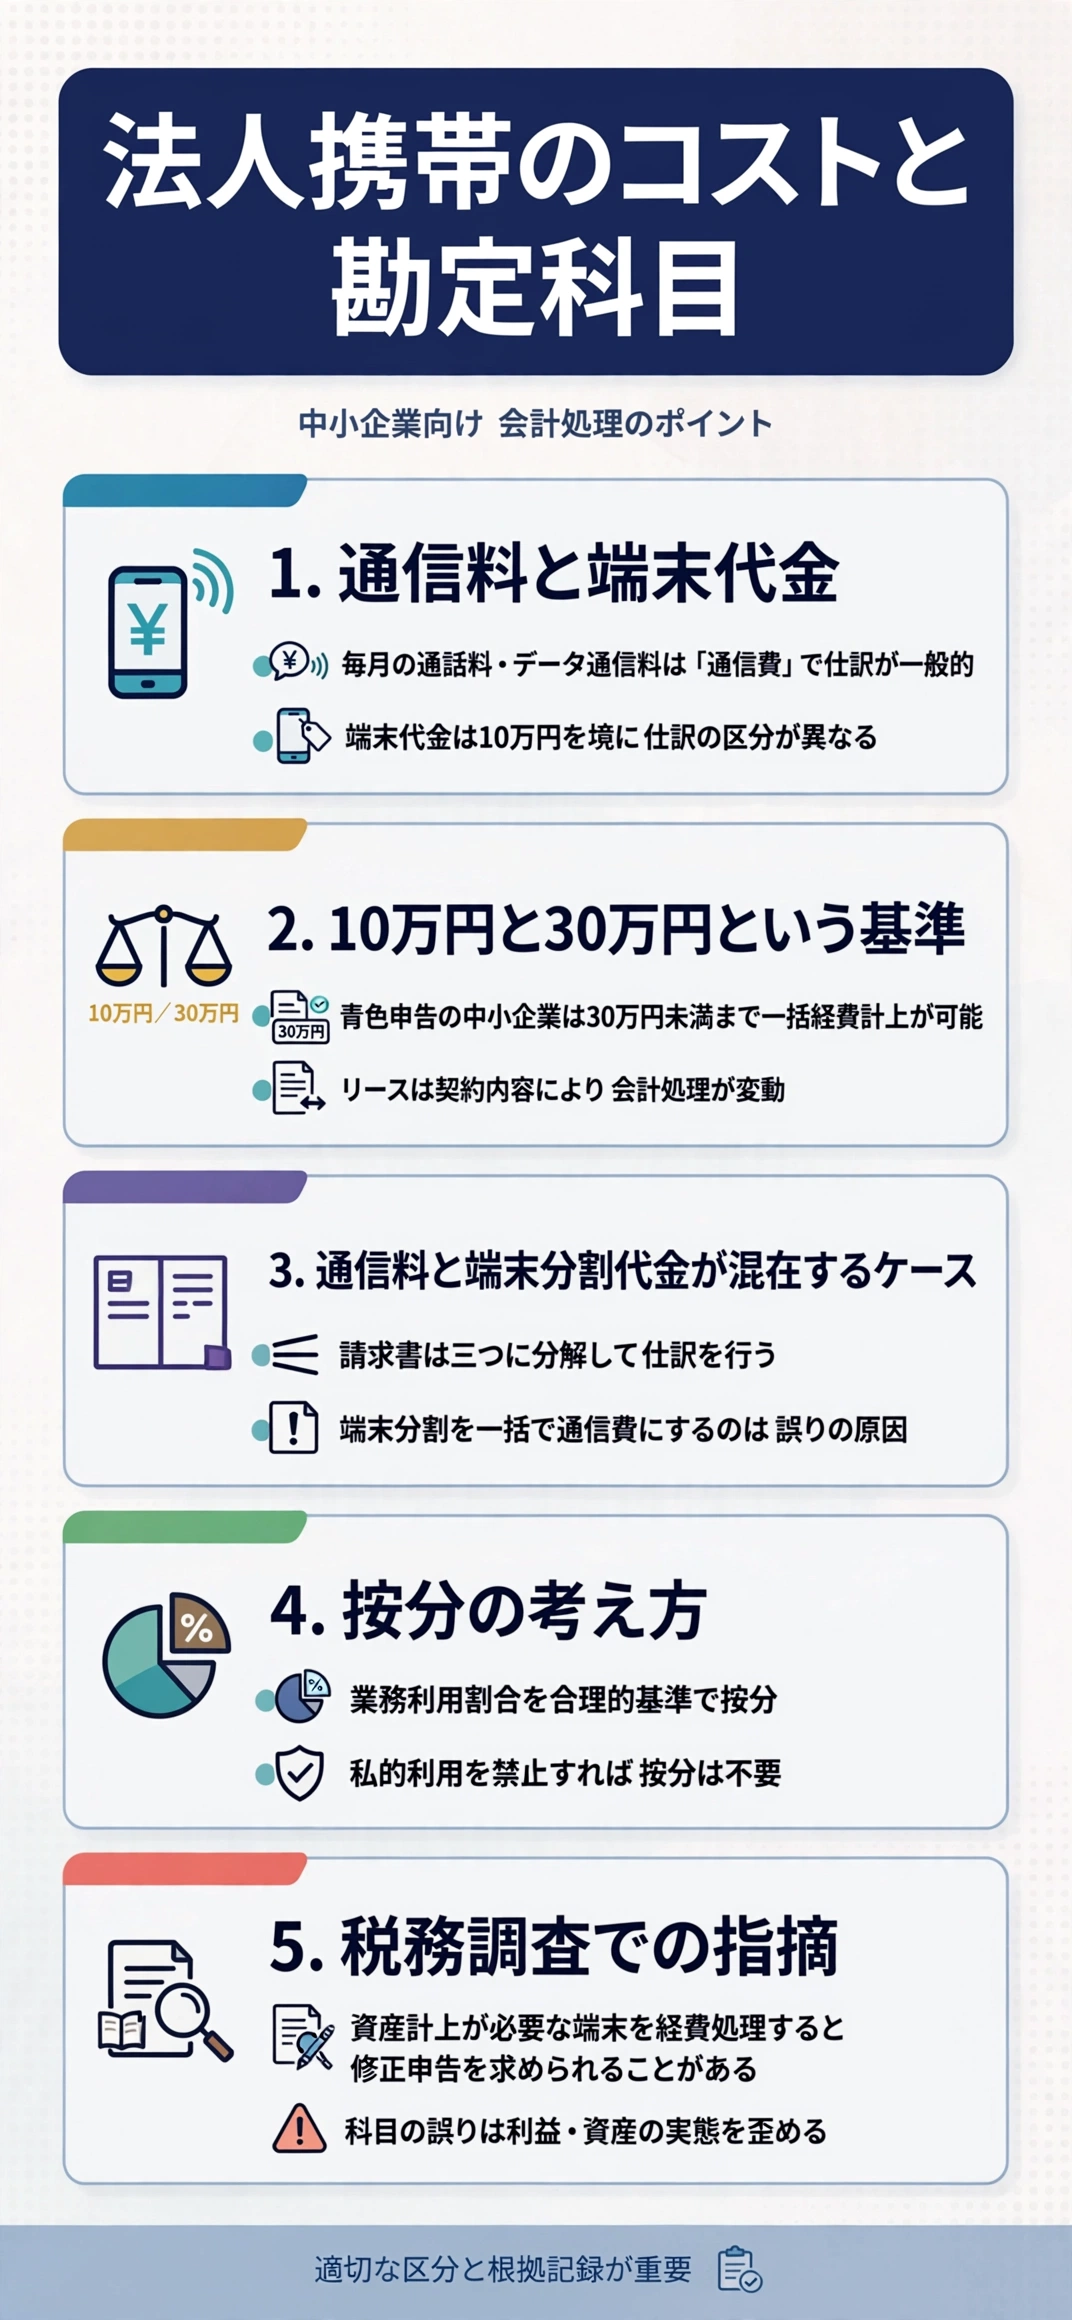
実務のうえでは、毎月の通話料・データ通信料を「通信費」で仕訳するのが一般的です。
継続的に発生する費用であり、資産として残らない性質を持つためです。
- 基本料金は通信費
- 通話料・データ通信料も通信費
- 毎月ほぼ同額で仕訳しやすい
ただし会社によっては「通信費」ではなく「支払手数料」で処理している例もあります。
どちらの科目を使うかは、一度決めたら継続して同じ基準を使うことが大切です。
端末代金の勘定科目は?
答えを先に言うと、端末代金は購入金額が10万円未満か以上かで科目が分かれます。
税法上、資産計上が必要かどうかの基準が金額で決まっているためです。
| 金額 | 勘定科目 |
|---|---|
| 10万円未満 | 消耗品費 |
| 10万円以上 | 工具器具備品 |
| リース契約 | 賃借料 |
台数が多い会社ほど、この境目を正しく理解しておく必要があります。
- 金額判定を誤り資産計上漏れになる
- 台帳の更新が後回しになる
まとめて購入する際は、1台ずつの金額で判定する点にも注意が必要です。
10万円がなぜ分かれ目になるのか?
少額減価償却資産の特例とは?
押さえておきたいのは、青色申告の中小企業なら30万円未満まで一括経費にできる少額減価償却資産の特例がある点です。
設備投資を後押しする目的で設けられている税制上の仕組みだからです。
- 対象は青色申告の中小企業
- 年間合計300万円まで
- 台数分の内訳を摘要欄に残す
知っているかどうかだけで、資金繰りに与える影響は意外と大きいものです。
顧問税理士がいる場合は、対象になるかどうか一度確認しておくと安心です。
リース・分割払いの場合はどう変わるか?
先に言ってしまうと、リースは契約の実態によって会計処理がまったく変わります。
所有権の移転や中途解約の可否で、ファイナンスリースかオペレーティングリースかが決まるためです。
| 契約形態 | 主な処理 |
|---|---|
| ファイナンスリース | 資産計上が必要な場合がある |
| オペレーティングリース | 賃借料として処理しやすい |
分割払いは端末代金の後払いにすぎず、リースとは性質が異なる点にも注意が必要です。
この違いを理解しておくだけで、契約書を読む際の見え方が変わってきます。
毎月の請求書はどう仕訳すればいいのか?
1枚の請求書に通信料と端末分割代金が混在している点が、実務で最もつまずきやすいポイントです。
請求書の内訳をどう分解するか?
実務でまず意識したいのは、請求書を基本料・通話料・端末分割代金の3つに分解して仕訳する点です。
1つの請求金額をまとめて通信費にすると、資産計上すべき部分を見落とすためです。
- 基本料・通話料を抜き出す
- 端末分割代金を抜き出す
- それぞれ別の科目で仕訳する
- 会計ソフトの仕訳辞書に登録する
- 入力ミスを自然と減らす
登録さえ済ませてしまえば、月次処理の時間も自然と短くなっていきます。
最初の設定にかける手間は、後々の時短効果を考えれば十分に見合うはずです。
よくある仕訳ミスとは?
実際に多いのは、端末分割代金を丸ごと通信費に含めてしまうミスです。
ある小売業の経理担当者は、半年分の請求書を通信費だけで処理してしまい、決算直前に端末代金が資産計上漏れになっていると税理士から指摘されたそうです。
結局、半年分の請求書をさかのぼって内訳を分解し直し、工具器具備品への振り替え仕訳を追加することで事なきを得たとのことです。
- 端末代金を通信費に含める
- 按分せずまとめて計上する
- 摘要欄に台数を書き忘れる
最初の請求書だけでも内訳を分解しておけば、後からの手戻りはかなり減らせます。
私的利用分はどう処理すべきか?
家事按分・私的利用分の考え方は?
基本の考え方は、業務利用の割合を合理的な基準で見積もり、それ以外を除外する按分です。
全額を経費にしてしまうと、税務上の否認リスクが高まるためです。
- 利用実態から割合を見積もる
- 役職や職種で基準を決める
- 合理的な根拠を残しておく
個人事業主の携帯代を経費にする際の按分の考え方も、法人の私的利用分の判断に応用できます。
経理の手間を減らす方法は?
手っ取り早いのは、私的利用を認めない運用に統一して按分計算そのものをなくす方法です。
ルールをシンプルにするほど、月次処理のブレがなくなるためです。
| 運用 | 経理の手間 |
|---|---|
| 私的利用を一部容認 | 按分計算が毎月必要 |
| 業務利用に限定 | 按分計算が不要 |
アプリ課金やサブスクリプション費用の経費扱いも、この機会にあわせて整理しておくと安心です。
科目の整理に迷っている担当者は、経費を見直すならまずここを比較してみるのもおすすめです。
勘定科目を間違えるとどんなリスクがあるのか?
誤った科目のまま放置すると、税務調査での指摘や決算数値のズレにつながります。
税務調査で指摘されるとどうなるか?
起こりやすいのは、資産計上すべき端末代金を経費にしていたために修正申告を求められるケースです。
本来複数年で費用化すべきものを、一括で経費にしていることになるためです。
- 修正申告を求められる
- 延滞税が発生する場合がある
- 翌期以降の処理も見直しになる
決算書にどう影響するか?
端的に言えば、科目のズレは利益や資産の額を実態と異なる形に見せてしまいます。
費用と資産のどちらに計上するかで、当期の利益額が変わるためです。
| 誤った処理 | 決算書への影響 |
|---|---|
| 資産を経費に計上 | 当期利益が過小になる |
| 経費を資産に計上 | 当期利益が過大になる |
金融機関からの評価にも関わる部分なので、軽視しないほうがよいと感じています。
数字の信頼性は、融資審査などの場面でも意外と重視されるポイントです。
日々の仕訳を丁寧に積み上げることが、結局は一番の近道だと感じています。
経理担当者はどう仕組み化すればいいのか?
仕訳ルールをどう統一するか?
有効なのは、科目の判定基準を1枚のルール表にまとめておく方法で、仕訳ミスが減ります。
担当者が変わっても同じ判断ができるようにするためです。
- 金額基準を明文化する
- 会計ソフトに辞書登録する
- 年1回ルールを見直す
台数が増えても回る体制とは?
実感として、契約台数が増えるほど、月初の一括処理フローを整えておく価値が高まります。
1台ずつ個別に判断していると、台数増加に処理が追いつかなくなるためです。
- 請求書フォーマットを統一する
- 台数分の一覧表を用意する
- 差分だけ確認する運用にする
属人化を防ぐ工夫は、担当者の急な異動や退職への備えにもなります。
勘定科目を見直すタイミングはいつがいいのか?
契約更新時に何を確認すべきか?
まず確認したいのは、契約更新のタイミングで端末代金の内訳を必ず見直すことです。
機種変更で新たな端末代金が発生し、金額基準が変わることがあるためです。
- 新端末の金額を確認する
- 10万円基準を再判定する
- 台帳の科目を更新する
チェックリスト化しておけば、担当者が変わっても同じ精度を保てます。
決算前に確認すべきことは?
おすすめなのは、決算の2〜3か月前に台数分の請求書をまとめて棚卸しする進め方です。
期中の処理漏れを決算直前ではなく余裕を持って発見できるためです。
| 時期 | 確認内容 |
|---|---|
| 契約更新時 | 端末代金の金額基準 |
| 決算2〜3か月前 | 台数分の仕訳内容 |
早めの棚卸しは、決算期の残業を減らすことにも直結すると感じています。
税理士にはどのタイミングで相談すべきなのか?
自己判断が危険なケースとは?
注意したいのは、金額が大きい契約や複数拠点にまたがる契約を自己判断で処理してしまうケースです。
誤った科目のまま数年続けると、修正の影響が大きくなるためです。
- 高額なリース契約
- 拠点をまたぐ複雑な契約
- 私的利用の割合が大きい
相談前に準備しておくとよいものは?
準備の面で言うと、契約書一式と過去半年分の請求書をそろえておくと相談がスムーズです。
資料がそろっているほど、税理士側も具体的な判断を伝えやすくなるためです。
| 準備物 | 目的 |
|---|---|
| 契約書一式 | 契約形態の確認 |
| 過去半年分の請求書 | 実際の仕訳内容の確認 |
準備を整えて相談すると、その場で方針が固まることも多いという印象です。
コスト削減と勘定科目の整理は同時に進められるのか?
プランを見直すと仕訳はどう変わるか?
効率がよいのは、料金プランを見直すタイミングに合わせて科目のルールも洗い替える進め方です。
契約内容が変わる瞬間に、旧ルールとの整合性を確認しやすいためです。
- 新プランの内訳を確認する
- 科目ルールを合わせて更新する
- 旧契約分の端数を精算する
担当者としては、この一手間で年間の作業負担が確実に軽くなる実感があります。
台数が多い会社ほど効果が大きいのはなぜか?
傾向として、台数が多いほど科目の統一とコスト削減の相乗効果が大きくなります。
1台あたりのわずかな改善でも、台数分掛け合わさると金額に厚みが出るためです。
| 台数 | 整理の効果 |
|---|---|
| 数台 | 手間削減が中心 |
| 数十台以上 | コスト削減効果も大きい |
経理を長く見てきた実感として、この2つは切り離さずセットで考えるべきだと思っています。
まとめ:「法人携帯の勘定科目、通信費と消耗品費の仕訳をやってみた」
通信料は通信費、端末代金は金額に応じて消耗品費か工具器具備品、リースなら賃借料に分けるのが基本です。
| 費用 | 勘定科目 |
|---|---|
| 月額通信料 | 通信費 |
| 端末代金(10万円未満) | 消耗品費 |
| 端末代金(10万円以上) | 工具器具備品 |
| リース契約 | 賃借料 |
- 請求書は内訳を分解して仕訳する
- 10万円のラインを毎回確認する
- 私的利用分の基準を明文化する
経理を長年見てきた立場としては、勘定科目を正しく整えることが結果的にコスト管理の第一歩になると考えています。
小さな仕訳のクセを直すだけで、決算のたびに慌てる場面は驚くほど減っていきます。
この内容が、貴社の日々の経理業務を少しでも穏やかにする一助になれば嬉しく思います。
※本ページに掲載している口コミ・体験談は、特定の個人を特定できないよう配慮しており、ウェブサイトおよびSNS上の公開情報をもとに編集しています。個人の体験に基づく情報であり、すべての方に同じ効果や変化が生じることを保証するものではありません。料金・サービス内容は変更される場合があるため、最新情報は必ず公式サイトにてご確認ください。